Terceira fase da Operação Carbono Oculto mira camadas de lavagem ligadas a usina de etanol e à compra de distribuidora
Gaeco de São Paulo, Receita Federal, Polícia Federal e Polícia Civil apuram estrutura que teria ocultado a titularidade de usina e viabilizado aquisição fraudulenta de distribuidora de combustíveis.
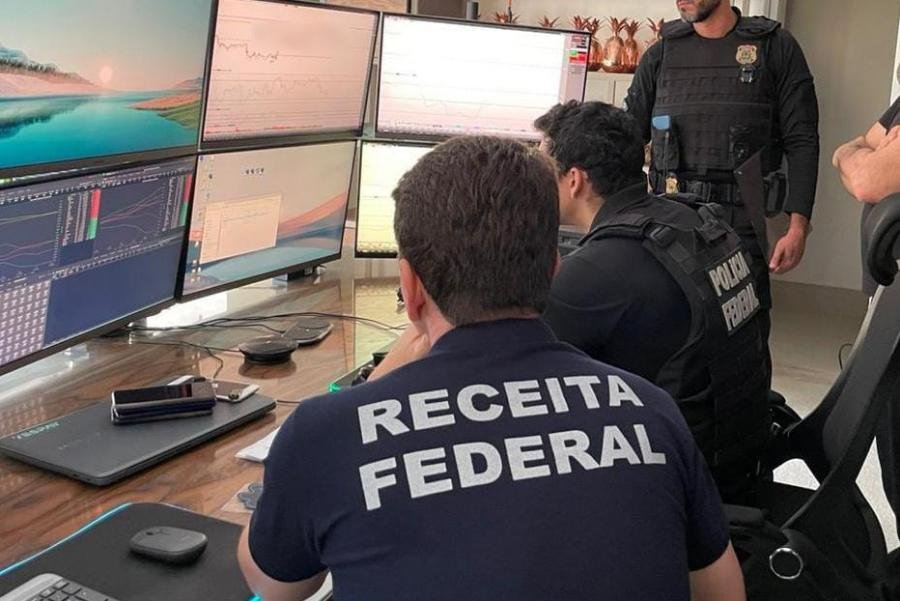 Reprodução Receita Federal
Resumo
A terceira fase da Operação Carbono Oculto foi deflagrada em 24 de setembro pelo Grupo de Atuação Especial de Combate ao Crime Organizado do Ministério Público de São Paulo, com a Receita Federal, a Polícia Federal e a Polícia Civil paulista. O alvo é uma estrutura de lavagem que teria servido para ocultar a titularidade de usina de etanol e para viabilizar a aquisição fraudulenta de distribuidora de combustíveis.
Contexto
A investigação identifica cerca de R$ 370 milhões em operações vinculadas à usina e aproximadamente R$ 11 bilhões movimentados no conjunto das camadas examinadas. Entre os alvos estão executivos de instituições financeiras e de empresas, com menção a nome ligado a Daniel Vorcaro, ex-controlador do Banco Master.
Argumentos
- O ministro da Fazenda, Dario Durigan, afirmou publicamente que a empresa apontada como central recebe recursos do crime organizado e ajuda a ocultar ativos.
- A defesa dos investigados não havia se manifestado publicamente até o fechamento desta edição.
Fundamento
O núcleo da imputação é a lavagem de capitais da Lei 9.613/1998, na modalidade de ocultação da origem e da titularidade de bens, combinada com a interposição de pessoas e empresas no setor de combustíveis. A apuração envolve também a análise fiscal da cadeia de distribuição, o que abre frente paralela de crimes contra a ordem tributária.
Consequência prática
O caso se soma ao conjunto de apurações que têm no setor de combustíveis o seu ponto de convergência, e chega no mesmo mês em que a Lei 15.517/2026 endureceu o tratamento penal da subtração e da receptação de combustíveis.
Por que importa
Para a defesa em crimes econômicos, o desenho é conhecido e trabalhoso: prova documental massiva, quebras de sigilo em cascata e relatórios de inteligência financeira. A defesa precisa, desde o primeiro momento, assegurar acesso integral ao acervo e discutir a cadeia de custódia da prova digital e contábil.
Próximos passos
- Acompanhar a eventual apresentação de denúncia e a definição do juízo competente.
- Verificar pedidos de restituição de bens e de levantamento de bloqueios.